Durante mucho tiempo pensé en el dinero como una sola cifra. Lo que había en la cuenta era, simplemente, el dinero que tenía.
Ahora prefiero verlo de otra manera.
Hay dinero para vivir.
Dinero para protegerme.
Y dinero para intentar construir algo a largo plazo.
Puede estar todo expresado en euros, pero no todo tiene el mismo trabajo.
No intento que todo mi dinero haga lo mismo. Cada parte tiene una función distinta.
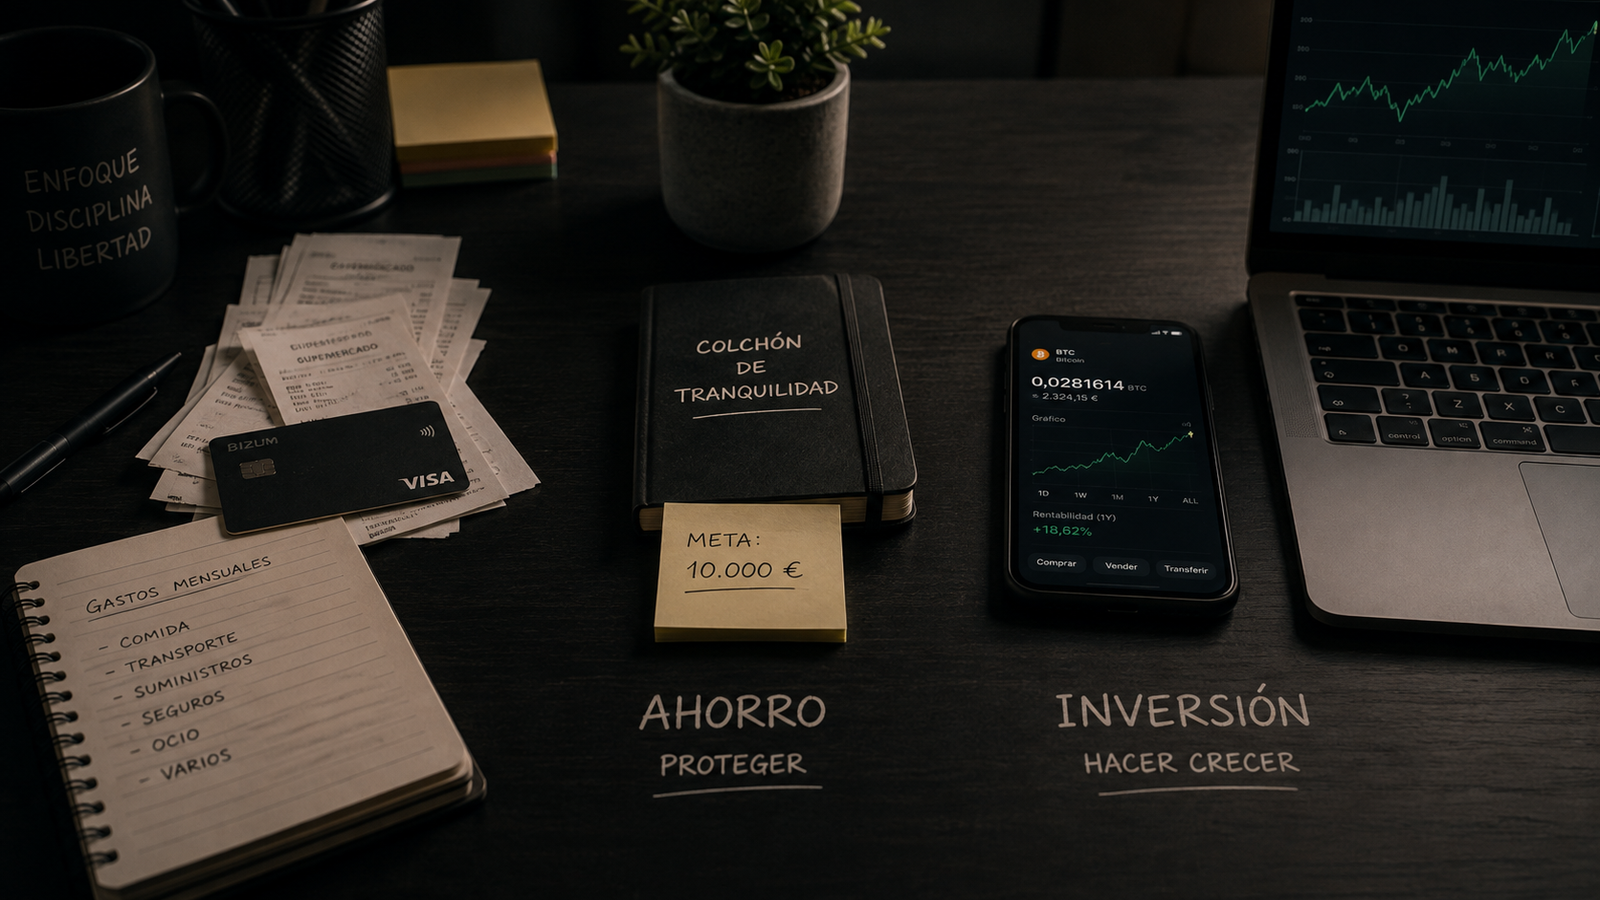
La primera parte del dinero tiene una función muy sencilla
Vivir.
Vivienda.
Comida.
Transporte.
Seguros.
Suministros.
Ocio.
Y todos esos pequeños gastos que aparecen durante el mes.
No considero ese dinero ahorro
Aunque todavía permanezca en la cuenta.
Si sé que dentro de diez días tengo que pagar algo, ese dinero ya tiene destino.
Técnicamente sigue siendo mío.
Pero financieramente ya está comprometido.
Esta diferencia parece pequeña
Pero cambia bastante la forma de mirar el saldo.
Tener 3.000 euros en una cuenta no significa tener 3.000 euros disponibles si durante las siguientes semanas tienen que salir 1.500.
Mirar únicamente el saldo puede crear una sensación de liquidez que realmente no existe.
El saldo de una cuenta no te dice cuánto dinero puedes gastar. Solo te dice cuánto dinero hay dentro.
Después está el dinero que quiero proteger
Aquí entra el colchón.
Es dinero que no tiene una compra prevista.
Pero sí tiene una función.
Evitar que una avería, una factura inesperada o cualquier problema normal obligue a desmontar todo lo demás.
Ese dinero tampoco está disponible para gastar
Esta es probablemente una de las separaciones mentales que más útiles me resultan.
El colchón está disponible.
Pero no está disponible para cualquier cosa.
Poder acceder a él no significa que forme parte del presupuesto normal.
Por eso prefiero separarlo
Si el dinero destinado a tranquilidad está mezclado con el dinero del mes, resulta demasiado fácil mirar el saldo total y sentirse más rico de lo que uno es.
Separarlo crea una frontera.
No una frontera física.
Una frontera mental.
El colchón tiene una cifra objetivo
Esto también me parece importante.
Porque “quiero ahorrar más” no tiene final.
Siempre puedes ahorrar más.
En cambio, una cifra concreta convierte el ahorro en un objetivo medible.
Ya hablaba de esto en cuánto dinero necesitas para empezar a sentir tranquilidad .
No creo que exista una cifra correcta para todo el mundo
Dos personas que ganan lo mismo pueden necesitar colchones completamente diferentes.
Una puede tener gastos mínimos, estabilidad y pocas obligaciones.
Otra puede tener hijos, hipoteca, varios vehículos o ingresos variables.
La cifra tiene que guardar relación con la vida que debe proteger.
El ahorro no necesita asumir demasiado riesgo
Porque su trabajo no es multiplicarse.
Su trabajo es estar.
Eso no significa que necesariamente tenga que permanecer en una cuenta sin producir absolutamente nada.
Si puedo mantener liquidez y obtener alguna remuneración, mejor.
Pero no sacrificaría la función principal persiguiendo unas décimas más.
La disponibilidad está por delante del rendimiento
Es la idea que desarrollaba en cuenta remunerada o cuenta corriente: dónde tiene sentido guardar el colchón .
No todo el dinero necesita buscar la máxima rentabilidad.
Algunas partes necesitan simplemente cumplir bien su trabajo.
Después aparece la tercera parte: invertir
Aquí la función cambia.
Ya no busco únicamente conservar dinero disponible.
Busco que una parte pueda crecer durante años.
Y eso significa aceptar cosas que no quiero aceptar con el colchón.
La inversión puede bajar
Puede pasar meses valiendo menos de lo que aportaste.
Puede atravesar periodos malos.
Y puede obligarte a esperar.
Por eso me parece peligroso invertir dinero que sabes que puedes necesitar pronto.
El tiempo cambia completamente la función del dinero
Si necesito una cantidad el mes que viene, no quiero depender de cómo esté un mercado ese día.
Si puedo dejarla durante muchos años, la situación es distinta.
El horizonte temporal forma parte de la decisión.
Separar ahorro e inversión reduce presión
Si aparece un gasto inesperado y tengo liquidez, no necesito mirar una inversión preguntándome si debería vender.
No necesito esperar a que recupere.
Ni convertir una necesidad inmediata en una decisión de mercado.
Esa separación compra tranquilidad.
Invertir dinero que no necesitas es muy diferente a invertir dinero que esperas no necesitar.
El orden también importa
Durante mucho tiempo la pregunta suele plantearse como:
“¿ahorro o invierto?”
Cada vez me parece una pregunta menos útil.
Necesito las dos cosas.
Lo que cambia es la prioridad de cada una según el momento.
Cuando la base es pequeña, proteger pesa más
Si prácticamente no existe dinero disponible, cualquier problema puede obligar a vender, endeudarse o cambiar planes.
En ese momento construir margen tiene muchísimo valor.
Cuando la base crece, invertir empieza a ganar espacio
Porque llega un punto en el que añadir otro euro al colchón aporta menos tranquilidad que los anteriores.
Ahí puede empezar a tener más sentido destinar una parte mayor al largo plazo.
Es precisamente el razonamiento detrás de ahorrar primero o invertir primero .
No necesito acertar el porcentaje perfecto
No creo que exista.
Hay meses más caros.
Meses con ingresos diferentes.
Gastos inesperados.
Oportunidades.
Y momentos en los que simplemente tiene sentido reforzar una parte más que otra.
Prefiero una regla que pueda mantener
Una estrategia perfecta sobre el papel no sirve demasiado si resulta imposible seguirla.
Prefiero algo sencillo.
Gastar menos de lo que entra.
Separar una parte.
Construir liquidez.
Y destinar otra parte al largo plazo cuando la situación lo permite.
También registro lo que gasto
No porque quiera analizar cada café durante media hora.
Sino porque la memoria es bastante mala haciendo contabilidad.
Los pequeños gastos desaparecen rápidamente de la cabeza.
Cuando quedan registrados, dejan de ser sensaciones y se convierten en números.
Los números permiten corregir
Puedes pensar que gastas poco en algo.
Hasta que sumas doce meses.
También puedes pensar que estás ahorrando mucho.
Hasta que comparas el patrimonio de principio y final de año.
No me interesa controlar cada euro por obsesión
Me interesa saber hacia dónde se está yendo.
Porque poner orden no significa necesariamente gastar lo mínimo posible.
Significa decidir qué cosas merecen el dinero.
También quiero disfrutar una parte
Esta estructura no tendría sentido si todo consistiera en ahorrar para un futuro que nunca llega.
Hay viajes.
Coches.
Comidas.
Aficiones.
Y cosas que simplemente apetece hacer.
El objetivo no es eliminar eso.
El problema aparece cuando todo parece una excepción
Una compra no cambia una situación financiera.
Muchas pequeñas decisiones repetidas durante años, sí.
Para bien y para mal.
Intento pensar en capas
La primera mantiene la vida funcionando.
La segunda evita que un problema normal se convierta en una crisis.
La tercera intenta construir algo que hoy todavía no existe.
Gastos.
Ahorro.
Inversión.
Ninguna capa sustituye a las demás
Tener inversiones no elimina la necesidad de liquidez.
Tener mucho ahorro no construye necesariamente crecimiento a largo plazo.
Y ahorrar e invertir no sirven de demasiado si los gastos consumen sistemáticamente todo lo que entra.
El objetivo final no es tener tres cuentas
Ni una hoja de cálculo perfecta.
Ni una aplicación llena de categorías.
Todo eso son herramientas.
El objetivo es saber qué trabajo tiene que hacer cada parte de tu dinero.
Cuando eso está claro, las decisiones se simplifican
Si aparece un gasto, sé de qué parte debería salir.
Si sobra dinero, puedo decidir qué parte necesita reforzarse.
Si una inversión cae, no necesito convertir automáticamente esa caída en un problema.
Y si quiero comprar algo, puedo ver con bastante claridad qué parte de la estructura estoy sacrificando.
Eso es lo que busco realmente
No optimizar hasta el último céntimo.
Sino construir una estructura suficientemente sencilla como para mantenerla durante años.
Porque el patrimonio probablemente se construya mucho más con decisiones razonables repetidas que con una decisión espectacular.
No necesito que todo mi dinero produzca lo máximo posible.
Necesito que una parte me permita vivir, otra me permita dormir tranquilo y otra tenga tiempo para crecer.