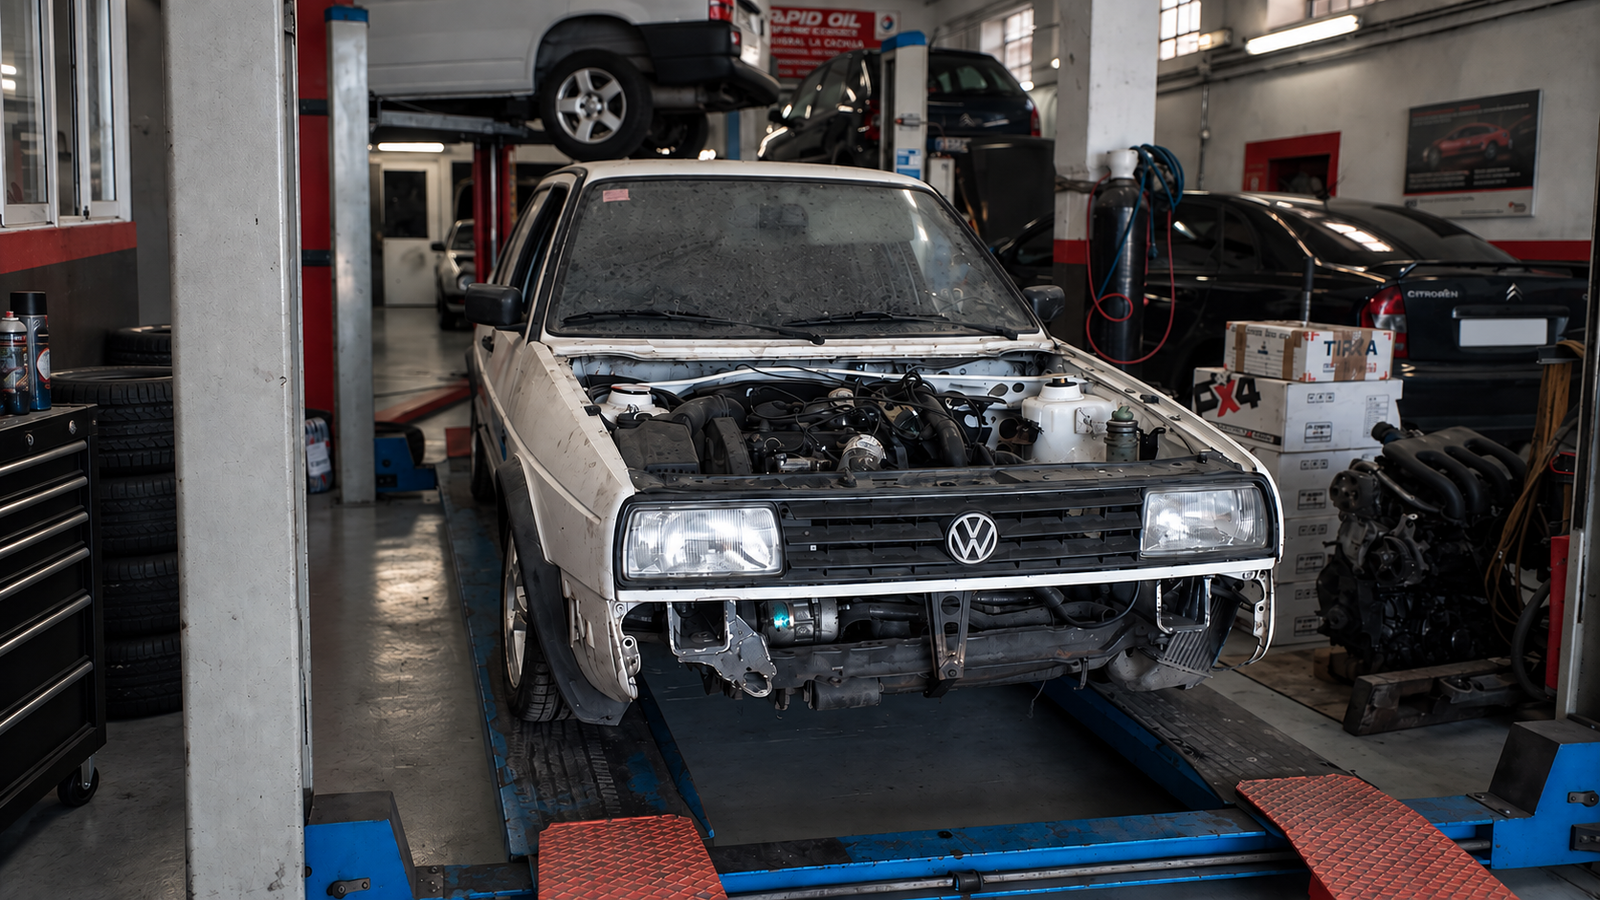
Hace unos años compré un Volkswagen Jetta con una idea bastante sencilla: hacer una restauración razonable, dejarlo bien y venderlo. No pretendía construir el coche definitivo ni embarcarme en un proyecto de años. Era una operación que, sobre el papel, parecía tener sentido.
El problema es que calculé mal.
No necesariamente porque la idea fuera mala, sino porque mis números dependían demasiado de que las cosas salieran aproximadamente como esperaba.
Y no salieron así.
Una operación sencilla que dejó de ser sencilla
La idea inicial no tenía demasiado misterio.
Comprar el coche, solucionar lo necesario, invertir una cantidad razonable en dejarlo en condiciones y venderlo después.
El tipo de operación que parece fácil cuando haces las cuentas antes de empezar.
Después aparecen cosas.
Reparaciones que no habías previsto. Piezas que cuestan más de lo esperado. Trabajos que se complican. Tiempo. Esperas. Y pequeñas cantidades que individualmente parecen asumibles, pero que juntas cambian completamente los números iniciales.
Lo que debía tener una rotación relativamente rápida terminó atascado durante unos dos años.
Y durante todo ese tiempo no solamente había un coche parado.
También había dinero inmovilizado.
Si necesitas que todo salga bien para que tus números funcionen, probablemente tus números no funcionan.
Con el tiempo entendí que el problema era el margen
Podría haberme quedado con una conclusión bastante sencilla: aquella compra salió peor de lo esperado.
Pero la lección que me quedó fue otra.
Había calculado el escenario que esperaba que ocurriera, pero no había dejado suficiente espacio para el escenario en el que las cosas se complicaban.
Y eso sirve para bastante más que comprar coches.
Puedes hacerlo con una reforma. Con un negocio. Con una inversión. Con tus gastos mensuales. Incluso con una vida construida alrededor de que cada mes ocurra exactamente lo que has previsto.
Mientras todo funciona, los números parecen perfectos.
El problema aparece cuando algo deja de funcionar.
Por eso ahora valoro tanto tener liquidez
Durante mucho tiempo es fácil ver el dinero que está parado como dinero que no está haciendo nada.
Si puedes invertirlo, parece lógico pensar que debería estar invertido.
Yo ya no lo veo exactamente así.
Hay una parte de mi dinero cuya función no es conseguir rentabilidad.
Su función es estar disponible.
Para una reparación. Para un gasto inesperado. Para una oportunidad. Para equivocarme. O simplemente para no tener que tomar una decisión precipitada porque necesito dinero inmediatamente.
El dinero disponible también produce algo: capacidad para decidir.
Invertir todo puede parecer más eficiente
Sobre una hoja de cálculo es fácil llegar a la conclusión de que cuanto más dinero tengas invertido, mejor.
Si una inversión tiene una rentabilidad esperada superior a la de una cuenta remunerada, mantener dinero líquido puede parecer una pérdida de oportunidad.
Matemáticamente puede tener sentido.
En la vida real hay otra variable.
Puedes necesitar ese dinero en el peor momento posible.
Y si para solucionar un problema tienes que vender una inversión cuando no querías venderla, endeudarte o desmontar otra parte de tus planes, aquella eficiencia empieza a ser bastante discutible.
Por eso para mí ahorro e inversión no compiten por el mismo trabajo.
Tienen funciones diferentes.
Primero intento construir tranquilidad
Mi forma de verlo ahora es bastante sencilla.
Antes de preocuparme por exprimir hasta el último euro de rentabilidad, quiero tener suficiente margen para que un problema normal no se convierta inmediatamente en una crisis financiera.
No existe una cifra universal que garantice eso.
Depende de tus gastos, tus responsabilidades, la estabilidad de tus ingresos y de lo que tengas alrededor.
Pero sí creo que existe una diferencia enorme entre invertir porque tienes dinero que puedes mantener invertido e invertir dinero que probablemente puedas necesitar.
El primero puede trabajar durante años.
El segundo lleva una fecha de venta escondida que todavía no conoces.
El colchón no está para ganar
Esta fue una de las ideas que más me costó interiorizar.
Si miras solamente la rentabilidad, tener dinero disponible siempre parece mejorable.
Podría estar invertido. Podría generar más intereses. Podría estar haciendo algo aparentemente más productivo.
Pero esa no es su función.
Igual que no juzgo una herramienta por cuánto dinero produce mientras está guardada en una caja, tampoco debería juzgar un colchón exclusivamente por su rentabilidad.
Está ahí para cuando hace falta.
Y cuando hace falta, entiendes rápidamente para qué servía.
Tener margen también cambia cómo tomas decisiones
Esta parte me parece incluso más importante que poder pagar un imprevisto.
Cuando vas demasiado justo, las decisiones empiezan a tomarse alrededor de la urgencia.
Necesitas vender. Necesitas cobrar. Necesitas aceptar. Necesitas solucionar algo ya.
Cuando tienes margen, puedes esperar.
Puedes comparar. Puedes rechazar una mala oferta. Puedes asumir que algo va a tardar más de lo previsto. Incluso puedes reconocer que te has equivocado sin que ese error ponga en peligro todo lo demás.
Para mí, tranquilidad financiera no significa que nada pueda salir mal. Significa que algo pueda salir mal sin desmontarlo todo.
Eso no significa esperar eternamente para invertir
Tampoco creo que haya que tener absolutamente toda la vida resuelta antes de invertir el primer euro.
Si esperas al momento perfecto, probablemente nunca llegue.
Ahorrar e invertir pueden avanzar al mismo tiempo.
Lo importante para mí es entender qué función cumple cada parte del dinero y no sacrificar toda la liquidez simplemente porque invertir parece más productivo.
Hay momentos en los que tendrá sentido priorizar el colchón. Otros en los que podrás invertir con más intensidad. Y habrá meses en los que aparezca un gasto y toque cambiar el plan.
No pasa nada.
Precisamente para eso existe el margen.
El Jetta terminó enseñándome más de lo previsto
Aquel coche no debía permanecer dos años en un taller.
Ese nunca fue el plan.
Pero los planes tienen una costumbre bastante molesta: no saber que son planes.
La realidad hace lo que quiere.
Puedes intentar calcular mejor, analizar riesgos y aprender de los errores anteriores. Todo eso ayuda.
Pero nunca vas a conseguir eliminar completamente lo que no habías previsto.
Por eso cada vez intento dedicar menos esfuerzo a construir planes que solamente funcionan si acierto y más a construir margen para cuando no acierto.
Sigo queriendo invertir y hacer crecer mi patrimonio. Pero antes quiero algo bastante menos emocionante: suficiente tranquilidad para poder equivocarme sin tener que desmontar todo lo demás.